Per i sepolcri e le tombe di famiglia situati all’interno di un cimitero non si richiede, di regola, l’accatastamento come fabbricati, perché si tratta di costruzioni edificate su concessione su suolo demaniale cimiteriale. La Circolare dell’Agenzia del Territorio prot. n. 26279 del 24/05/2012 ha chiarito che la categoria catastale E/8 comprende “Fabbricati e costruzioni nei cimiteri, esclusi i colombari, i sepolcri e le tombe di famiglia”.
La situazione cambia quando la cappella fu realizzata originariamente su area privata, fuori dalla cinta cimiteriale, e soltanto in seguito venne inglobata nel cimitero. In tale ipotesi occorre ricostruire la storia giuridica e catastale dell’area e del manufatto, verificando gli atti di provenienza, le mappe catastali, i registri immobiliari, le successioni e gli eventuali provvedimenti comunali di ampliamento del cimitero. L’inclusione di fatto nel complesso cimiteriale non dimostra, da sola, né il trasferimento della proprietà al Comune né l’estinzione dei diritti dei precedenti titolari.
La differenza tra catasto edilizio urbano e catasto cimiteriale comunale
L’accatastamento consente di censire un immobile ai fini fiscali e, quindi, attribuirgli una propria identificazione tramite l’assegnazione di una specifica categoria. Quest’ultima esprime il grado di redditività dell’immobile e la sua attribuzione dipende dal contesto urbanistico di ubicazione, dalle caratteristiche costruttive e dal valore medio di mercato.
Il catasto cimiteriale comunale ha invece una funzione amministrativa e gestionale. Il catasto cimiteriale ricopre un ruolo essenziale in ottica di catalogazione e digitalizzazione del cimitero. Questo servizio permette di avere una gestione efficiente del cimitero, di essere aggiornato sullo stato di concessione dei singoli loculi, di gestire bene le riscossioni, e di poter seguire con facilità gli spazi vuoti o quelli già assegnati.
Le registrazioni catastali, in senso ampio, non hanno natura costitutiva, a differenza del sistema dei libri fondiari nei territori in cui viga questo modello organizzativo. Il catasto, quindi, non crea la proprietà e non prova da solo l’esistenza di un trasferimento dominicale, ma costituisce un elemento documentale utile per ricostruire la consistenza, la destinazione e la storia dell’immobile.
Quando le tombe e le cappelle sono escluse dall’accatastamento
I primi riferimenti si trovano nell’art. 6 del regio decreto legge 13 aprile 1939, n. 652, nonché nelle disposizioni impartite dalla Direzione Centrale Catasto e Cartografia e Pubblicità Immobiliare dell’Agenzia del Territorio con nota prot. n. 41481 del 25 luglio 2001 e nota prot. n. 26279 del 24 maggio 2012.
La nota prot. n. 26279 del 24/05/2012 ha specificato che, nel caso in cui nell’area cimiteriale vi siano fabbricati con destinazione connessa a quella cimiteriale, queste sono censite nel Gruppo E, precisamente nella categoria E/8, che prevede “Fabbricati e costruzioni nei cimiteri, esclusi i colombari, i sepolcri e le tombe di famiglia”.
Con specifico riferimento alle aree cimiteriali, la legge 26279/2012 precisa che “Non sono soggetti a dichiarazione i fabbricati destinati all’esercizio dei culti, i fabbricati destinati all’esercizio dei culti e i cimiteri con le loro dipendenze.” La disposizione non esclude, però, l’obbligo della dichiarazione al Catasto edilizio urbano per alcune tipologie di fabbricati e costruzioni presenti nei cimiteri, in base a quanto stabilito dalle vigenti disposizioni catastali.
Riguardo ai colombari, ai sepolcri e alle tombe di famiglia, si deve far riferimento alle disposizioni impartite dalla nota prot. n. 41481 del 25/07/2001. Questa prevede per tali beni la sola costituzione di diritti di natura temporanea mediante concessione demaniale. Viene inoltre vietata la possibilità di porre in essere atti di disposizione volontaria.
Quali fabbricati cimiteriali devono essere censiti in E/8
Sono inclusi nella categoria E/8 i fabbricati e le costruzioni strettamente necessari ai servizi cimiteriali. Si accatastano solo edifici particolari quali:
- depositi di osservazione;
- camere mortuarie;
- forni crematori;
- locali ospitanti gli impianti tecnici, ancorché adiacenti all’area cimiteriale.
Da ciò deriva quindi che solo gli immobili posti nelle aree cimiteriali, o adiacenti ad esse, ed aventi destinazione connessa a quella cimiteriale, sono censiti in categoria E/8, previa presentazione del tipo mappale per l’aggiornamento del Catasto Terreni.
Per gli edifici destinati all’esercizio pubblico dei culti è prevista la facoltà della dichiarazione al catasto urbano in categoria E/7, “Fabbricati destinati all’esercizio pubblico dei culti”, finalizzata ad eventuali esigenze di natura civilistica.
Per le unità immobiliari destinate ad alloggio del custode, avendo autonomia di utilizzazione rispetto al cimitero, è obbligatorio procedere con il suo accatastamento attribuendo la categoria del gruppo A con la relativa rendita.
Per quanto riguarda, infine, gli immobili diversi da quelli con destinazione connessa a quella cimiteriale sopra esemplificati, sorge l’obbligo della dichiarazione in catasto, con censimento nella categoria catastale più consona, qualora dotati di autonomia funzionale e reddituale.
| Tipologia | Trattamento catastale indicato |
|---|---|
| Colombari, sepolcri e tombe di famiglia in area cimiteriale | Esclusi dall’accatastamento ordinario |
| Fabbricati e costruzioni connessi ai servizi cimiteriali | Categoria E/8 |
| Edifici destinati all’esercizio pubblico dei culti | Facoltà di dichiarazione in categoria E/7 |
| Alloggio del custode | Accatastamento obbligatorio nel gruppo A |
| Immobili autonomi per funzione e reddito | Accatastamento nella categoria catastale pertinente |
Il caso delle cappelle costruite su terreno privato
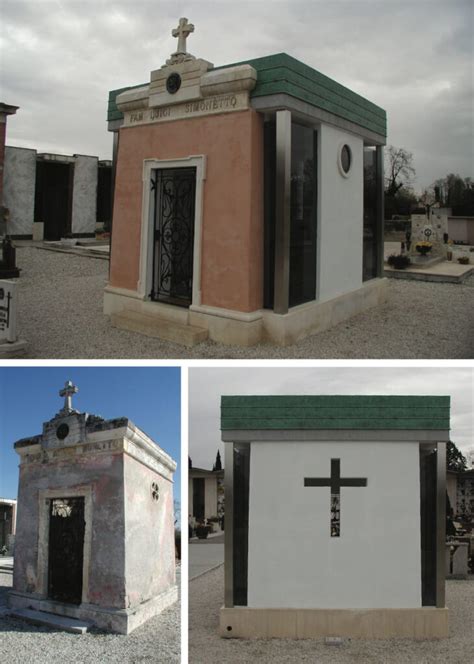
Presso il civico cimitero del Comune di X.Y.Z. vi sono dei sepolcri di famiglia, edicole, per alcuni dei quali le attente ricerche negli schedari ed i successivi confronti con i famigliari presumibilmente aventi diritto non hanno portato alla luce nessun contratto di concessione o atto che facesse chiarezza sullo status presente o passato di questi sacelli.
Sembra che le basi di queste cappelle siano state gettate nei primissimi anni del 1900 in area probabilmente esterna al cimitero, ma su suolo privato. Per un singolo caso è stato rinvenuto un contratto stipulato tra privati sulla cessione dell’area per la costruzione della cappella di famiglia.
Con gli ampliamenti del cimitero, intervenuti nel corso degli anni, le cappelle sono state incorporate nell’area cimiteriale propriamente detta, costituiscono fascia di perimetro del cimitero stesso e l’accesso al sepolcro avviene esclusivamente transitando dall’ingresso del camposanto, attraverso i viali che convogliano ai rispettivi reparti.
In una situazione di questo tipo non è sufficiente affermare che la cappella non debba essere accatastata perché oggi si trova dentro il cimitero. Occorre prima stabilire se l’area e il manufatto siano effettivamente divenuti parte del demanio cimiteriale mediante un valido titolo, oppure se l’incorporazione sia avvenuta soltanto in senso materiale e funzionale.
- Si deve individuare l’originaria particella su cui sorgeva la cappella.
- Si devono esaminare le mappe catastali storiche e gli attuali atti di aggiornamento.
- Si devono verificare gli atti della Conservatoria dei Registri Immobiliari, oggi Agenzia delle Entrate.
- Si devono ricercare eventuali compravendite, donazioni, divisioni, successioni e rinunce.
- Si devono controllare gli atti comunali relativi all’ampliamento del cimitero.
- Si deve verificare l’eventuale esistenza di una concessione, di un’espropriazione, di una cessione bonaria o di un provvedimento di acquisizione.
- Si devono confrontare la documentazione amministrativa comunale e la situazione fisica attuale.
Se, all’inizio, la proprietà dell’area, in quanto probabilmente esterna al cimitero, era privata, così come il manufatto erettovi, dovrebbe essere sempre possibile effettuare un’accurata ricerca di tipo catastale e alla ex Conservatoria dei Registri Immobiliari.
Questa operazione consentirebbe di individuare la proprietà dell’area, i suoi eventuali mutamenti di titolarità e, a rigore, tali aree dovrebbero essere accatastate. In tale evenienza, oltretutto, detti edifici dovrebbero essere stati oggetto di regolari trasferimenti per volture mortis causa e, per questo, in quanto beni di proprietà privata, inseriti nelle dichiarazioni di successione.
Per queste motivazioni, va preliminarmente fornita l’indicazione di eseguire diligenti visure catastali negli atti della ex Conservatoria dei Registri Immobiliari, ora Agenzia delle Entrate. Le prefate ricerche potrebbero riuscire infruttuose, ma si ritiene debbano essere svolte, anche se comportino tempi piuttosto dilatati ed un notevole dispendio di energie per conseguire, agli atti, i maggiori elementi di certezza possibili.
L’effetto dell’ampliamento del cimitero sulla proprietà privata
L’ampliamento del cimitero può avere prodotto l’inclusione materiale della cappella nell’area cimiteriale, ma l’inclusione materiale non equivale necessariamente a un trasferimento della proprietà. La proprietà può essere modificata soltanto attraverso un titolo idoneo, come una cessione, un’espropriazione, un accordo traslativo o un altro modo di acquisto previsto dall’ordinamento.
Queste disposizioni, in quanto successive alla realizzazione delle edicole e cappelle funerarie, possono avere ottenuto un risultato anomalo, ossia può esservi stato una sorta di assorbimento di fatto di esse rispetto al plesso cimiteriale, oltretutto non contestato.
È ben vero che questi procedimenti effettuali, ma non de jure, non sono modi di acquisto della proprietà, quali codificati nella normazione civilistica. È altrettanto indubbio come le registrazioni catastali, in senso ampio, non abbiano natura costitutiva.
Non dobbiamo però precluderci la plausibile eventualità che la mancanza di opposizione o ricorso abbia trovato fondamento nel fatto che gli stessi titolari dei diritti reali ritenessero, anch’essi, si trattasse di cimitero comunale ad ogni effetto.
Di qui la possibilità, nemmeno così remota, che nel tempo tali sepolcri, ancorché pur sempre privati, siano divenuti, senza atti e titoli formali, cimitero di fatto.
Tutte queste congetture prescindono dall’ipotesi, frequente, che il cimitero si sia ampliato fino ad inglobare quelle aree che, in origine, erano site fuori dal camposanto, alimentando il convincimento, generalizzato e condiviso anche dagli stessi originari titolari, per cui queste tombe fossero sepolcri comunali sotto ogni profilo giuridico.
Chi è proprietario della cappella e chi ha diritto alla sepoltura
La proprietà della cappella e il diritto di sepoltura sono questioni diverse. L’aspetto patrimoniale, cioè “a chi appartiene la tomba”, può essere oggetto di testamento o altra disposizione, mentre il diritto di sepoltura, salvo disposizioni contrarie del fondatore del sepolcro, ha origine dal solo fatto di essere parente diretto, collaterale o affine del fondatore fino al sesto grado di parentela o fino al grado stabilito dal regolamento di Polizia Mortuaria del Comune.
La tomba come bene patrimoniale può essere trasmessa ai familiari consanguinei o, se consentito dal Regolamento di Polizia Mortuaria comunale, per eredità. La sepoltura è però sempre e comunque jure sanguinis, cioè per discendenza attraverso linea di sangue, e in ogni caso bisogna sempre distinguere l’aspetto patrimoniale dal diritto di farsi seppellire in una tomba di famiglia.
Quindi hanno diritto a farsi seppellire nella tomba tutti gli interessati indipendentemente dal fatto che siano o meno eredi a livello patrimoniale della tomba, e i loro discendenti. L’oggetto “tomba di famiglia” va invece mantenuto in decoro e manutenzione dagli eredi, che potrebbero anche non essere parenti del fondatore.
Se l’erede non è un parente, può farsi seppellire nella tomba solo dopo l’estinzione dei discendenti aventi diritto, per cui può anche succedere che, se non rinuncia all’eredità, deve accollarsi le spese di manutenzione, ma non può farsi seppellire nella tomba.
Il diritto di sepoltura è considerato un diritto personalissimo, non patrimoniale, legato al rapporto di parentela con il fondatore della cappella. È imprescrittibile, irrinunciabile e non trasmissibile, quindi resta valido anche se si rinuncia formalmente all’eredità.
Concessioni cimiteriali e proprietà dei manufatti
Le concessioni cimiteriali sono rappresentate da:
- aree di terreno acquistabili da privati per la costruzione di tombe di famiglia a terra;
- aree di terreno acquistabili da privati per la costruzione di cappelle gentilizie;
- costruzioni eseguite dal Comune o da chi per esso, come loculi e tombe dati in concessione al privato.
Le aree cimiteriali sono proprietà indisponibili dei Comuni, quindi inalienabili, cioè non vendibili se non con la procedura di decadenza, quando la tomba è in stato di incuria o pericolante e i responsabili sono irreperibili o non provvedono a sistemarla entro il tempo stabilito dal Comune.
Su queste aree può essere data una concessione di uso temporaneo, di solito 99 anni, di un loculo o di una costruzione, nonché di uso temporaneo o anche perpetuo, possibile solo prima del 1975, di una tomba di famiglia o cappella gentilizia.
I loculi comunali sono di proprietà del Comune e quindi non si ereditano; si subentra solo come titolare della concessione. Diverso è il caso delle concessioni cimiteriali relative alle tombe di famiglia.
Se nel contratto di concessione è previsto il subentro, il Comune dovrà sollecitare con puntualità l’aggiornamento del registro delle concessioni, dove non cambierà il nome del concessionario originario del sepolcro, ma aggiornerà gli attuali aventi titolo e i loro familiari e chiederà la nomina di un referente.
È però possibile che non fosse o che non sia attualmente previsto il subentro o la voltura. La concessione cimiteriale ha comunque effetti nei confronti della famiglia del fondatore del sepolcro fino all’estinzione della famiglia stessa, sesto grado in linea retta e laterale di discendenza, se non diversamente previsto dal Regolamento Comunale o dall’atto di concessione.
In ogni caso i sepolcri non possono essere oggetto di lucro e non possono essere rivenduti dal privato ad altro privato. Se una persona eredita una tomba di famiglia ma non la vuole, la procedura è quella della retrocessione, da richiedere al Comune.
La rilevanza degli atti comunali e dei regolamenti
Sarebbe opportuno che il Comune fosse dotato di un buon Regolamento Comunale di Polizia Mortuaria, con una sufficiente articolazione della parte relativa alle concessioni cimiteriali.
I regolamenti comunali sono molto diversi tra loro, a volte sono carenti, le concessioni poco articolate, i contratti possono risultare introvabili, generando molta confusione e molte difficoltà nello stabilire chi sono gli eredi e chi gli aventi diritto alla sepoltura.
Il regolamento e l’atto di concessione possono stabilire il tipo di sepolcro, la durata del rapporto, i soggetti ammessi alla sepoltura, le modalità di subentro, le cause di decadenza, gli obblighi di manutenzione e le conseguenze della scadenza.
In alcuni contratti vengono specificati i nomi e i cognomi degli aventi diritto e chi non rientra in quella lista non può essere sepolto nella tomba. Gli affini possono avere diritto alla sepoltura, salvo che il Regolamento Comunale di Polizia Mortuaria, il contratto di concessione della tomba o il testamento del fondatore vietino espressamente il loro ingresso.
Usucapione e accertamento giudiziale
Gli aventi diritto potrebbero rivolgersi al Tribunale, ai sensi dell’art. 2907 del Codice Civile, in sede civile, per ottenere un accertamento della propria qualità di proprietari pleno jure.
Il Comune stesso potrebbe procedere per ottenere un accertamento giudiziale dell’intervenuta usucapione ventennale delle aree. L’usucapione dell’area richiederebbe sempre e comunque un giudizio di cognizione sulla fattispecie concreta in esame, astrattamente considerata dagli artt. 1158 e seguenti del Codice Civile.
La sola circostanza che il Comune abbia utilizzato l’area come parte del cimitero non consente di affermare automaticamente l’avvenuta usucapione. Devono essere verificati il possesso, la durata, la continuità, l’esclusività, la pubblicità e gli altri presupposti richiesti dalla disciplina civilistica.
La situazione è ancora più delicata quando l’area è divenuta parte del demanio cimiteriale. L’art. 823 del Codice Civile e la natura dei beni demaniali impongono di distinguere il periodo anteriore all’eventuale demanializzazione dal periodo successivo, evitando di confondere l’uso pubblico del bene con l’acquisto della proprietà per usucapione.
La mancanza di opposizioni da parte dei privati può spiegare perché l’area sia stata considerata nel tempo come parte del cimitero comunale, ma il silenzio o l’inerzia non sostituiscono automaticamente un titolo di trasferimento né una pronuncia giudiziale.
Perché una cappella privata può non risultare catastalmente
L’assenza della cappella dagli archivi catastali non dimostra necessariamente che il manufatto sia abusivo, inesistente o comunale. Può dipendere dalla disciplina catastale applicabile ai cimiteri, dalla mancata presentazione di una dichiarazione, da una diversa rappresentazione cartografica, dall’assorbimento dell’area nel perimetro cimiteriale o dalla perdita degli atti storici.
È inoltre possibile che il manufatto sia stato realizzato prima delle modifiche normative che hanno interessato il Catasto Terreni e il Nuovo Catasto Edilizio Urbano. Le prime norme catastali dell’epoca post-unitaria risalgono al 1886, mentre il testo unico fu approvato con R.D. 8 ottobre 1931 n. 1572.
Per il N.C.E.U. va fatto riferimento al R.D.-L. 13 aprile 1939, n. 652, convertito, con modificazioni, dalla legge 11 agosto 1939, n. 1249, il quale ammetteva che la dichiarazione di accatastamento al N.C.E.U. non fosse richiesta per alcune categorie di fabbricati, tra i quali erano esplicitamente annoverati i cimiteri con le loro dipendenze.
Questa disciplina può avere prodotto un risultato anomalo: una cappella originariamente privata può essere rimasta priva di una distinta rappresentazione catastale pur essendo stata costruita su un’area allora privata.
La documentazione utile per ricostruire la situazione
Per chiarire se una cappella inglobata nel cimitero debba essere considerata reliquato di area privata o parte del demanio cimiteriale, è necessario raccogliere una documentazione il più possibile completa.
- visure catastali storiche del Catasto Terreni;
- visure e planimetrie del Catasto Fabbricati, quando presenti;
- estratti di mappa storici e attuali;
- atti notarili di acquisto o cessione dell’area;
- atti di divisione e successione;
- trascrizioni presso la Conservatoria dei Registri Immobiliari;
- eventuali concessioni edilizie o autorizzazioni alla costruzione;
- atti comunali di ampliamento e perimetrazione del cimitero;
- eventuali provvedimenti di esproprio o acquisizione;
- registri comunali delle concessioni cimiteriali;
- regolamenti di Polizia Mortuaria succedutisi nel tempo;
- testamenti o atti del fondatore del sepolcro;
- documentazione relativa a manutenzione, accesso e utilizzo della cappella;
- dichiarazioni di successione dei precedenti titolari.
Il confronto tra questi documenti può consentire di distinguere almeno quattro situazioni: una cappella privata su area privata; una cappella privata su area comunale concessa; una costruzione comunale data in concessione; una cappella privata inglobata nel cimitero senza che sia immediatamente reperibile il titolo del trasferimento.
Il censimento amministrativo del cimitero
La realizzazione del catasto cimiteriale può essere svolta sia con l’impiego del personale interno sia appaltata ad aziende specializzate nel settore. Grazie a questa attività sarà possibile ottenere una situazione attuale e dettagliata del cimitero e realizzare il “punto zero” dal quale poi applicare tutte le variazioni successive.
Il censimento cimiteriale e la digitalizzazione di esso permettono di recuperare spazi utili liberando loculi scaduti, di gestire al meglio le lampade votive e di gettare le basi solide per attuare una politica di recupero economico cimiteriale.
Le principali modalità operative sono:
Rilevazione diretta con computer o tablet
In questa soluzione ogni singolo gruppo di lavoro è formato da due unità. L’operatore numero 1 sarà addetto alla lettura vocale dei dati presenti sulla lapide e l’operatore numero 2 sarà incaricato all’ascolto e alla trascrizione sulla tastiera del computer.
I vantaggi sono i brevi tempi di realizzazione. Gli svantaggi sono la difficoltà logistica legata alla durata delle batterie degli hardware e la difficoltà di operare in caso di condizioni meteo avverse.
Riprese video delle lapidi
In questa soluzione ogni gruppo di lavoro è formato da tre unità. L’operatore numero 1 sarà addetto allo spostamento dei fiori e degli altri oggetti presenti sulle lapidi, mentre l’operatore numero 2 sarà addetto alle riprese video. Successivamente l’operatore numero 3 trascriverà le riprese video sul foglio digitale o direttamente nel software gestionale.
Il vantaggio è il minor tempo di lavoro all’interno della struttura cimiteriale, oltre alla possibilità di utilizzare le riprese video per la verifica a posteriori di eventuali errori. Lo svantaggio consiste nella necessità di spostare fiori e oggetti sulle lapidi che ostacolano le riprese video.
Scanner del testo da immagine
In questa soluzione ogni gruppo di lavoro è formato da una sola unità e l’operatore potrà lavorare con uno smartphone. Per questa soluzione automatizzata si utilizzano software professionali, nella maggior parte dei casi creati e personalizzati dalle società che si occupano di censimento cimiteriale.
Nel caso non si possieda un software di lettura testi da immagini è possibile utilizzare software più comuni come Microsoft Office Lens. Il vantaggio è il numero ridotto di operatori, mentre lo svantaggio è la difficoltà dello scanner nella lettura di caratteri di testo poco usuali.
La richiesta catastale del notaio e la documentazione alternativa
Qualche volta i notai che devono redigere atti relativi, quali ad esempio rinunce a eredità a favore di altri eredi in forma indistinta, erroneamente chiedono una documentazione catastale che non esiste.
Per gli immobili adibiti a sepoltura all’interno dei cimiteri, la documentazione catastale può infatti non essere prevista, essendo costruzioni edificate su concessione su suolo demaniale cimiteriale in apposite aree identificate nel piano regolatore cimiteriale.
In questi casi la posizione del sepolcro può risultare dagli atti comunali, dal registro delle concessioni, dai provvedimenti amministrativi e dalla documentazione relativa agli aventi diritto. La mancanza di una particella catastale intestata al sepolcro non impedisce necessariamente la prova del rapporto concessorio o del diritto di sepoltura.
Quando, invece, emerge che l’area era privata e che la cappella apparteneva a privati, la documentazione catastale e ipotecaria assume un’importanza maggiore per la ricostruzione della titolarità e per l’eventuale predisposizione degli atti successori o di accertamento.
La risposta al caso della cappella costruita nel 1950
Una tomba di famiglia costruita intorno al 1950 su terreno privato fuori dalla cinta cimiteriale, successivamente inglobata nel cimitero, non può essere qualificata automaticamente come ordinaria costruzione cimiteriale da censire in E/8.
La categoria E/8 non comprende i colombari, i sepolcri e le tombe di famiglia. La mancata iscrizione catastale della cappella può essere coerente con l’esclusione prevista per le costruzioni cimiteriali, ma non risolve il problema della proprietà originaria dell’area e del manufatto.
Ai fini civilistici, l’intestazione pro quota del terreno può costituire un elemento importante per dimostrare la titolarità della cappella, soprattutto se la costruzione insiste ancora sulla medesima particella e non risultano atti di trasferimento a favore del Comune. Tuttavia, la sola intestazione catastale del terreno non esclude la necessità di verificare gli atti successivi, le vicende dell’ampliamento cimiteriale e l’eventuale esistenza di una concessione o di un provvedimento ablativo.
La soluzione corretta consiste quindi nel ricostruire documentalmente la titolarità dell’area e del manufatto, distinguendo la proprietà privata dal diritto amministrativo di accesso e di sepoltura. Solo dopo questa verifica sarà possibile stabilire se la cappella debba rimanere priva di accatastamento in quanto sepolcro cimiteriale, se debba essere rappresentata catastalmente come bene privato oppure se la situazione richieda un accertamento comunale o giudiziale.